
Оформите заявку на сайте, мы свяжемся с вами в ближайшее
время и ответим на все интересующие вопросы.
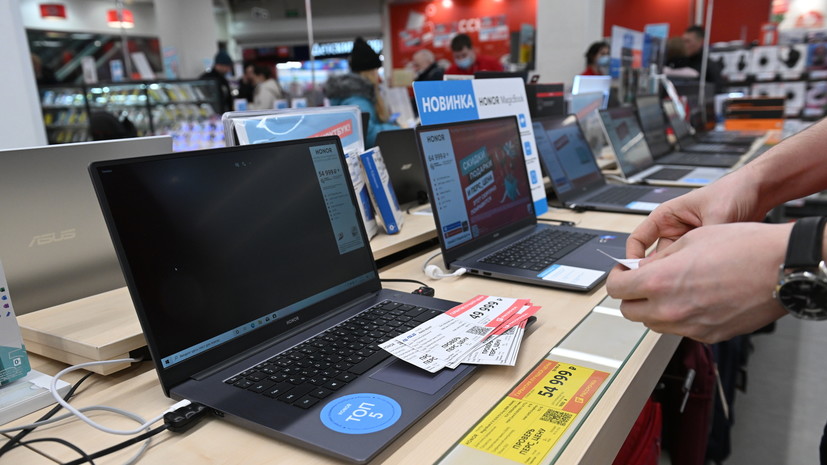
Россияне покупают недорогую электронику.
Рынок электроники в России претерпевает масштабную трансформацию, знаменуя собой эпоху перехода к прагматичному потреблению. Статистика первого полугодия 2025 года наглядно демонстрирует, что эра неограниченных трат и престижного шопинга уступает место эре взвешенного выбора и осознанной экономии.
Этот тренд наиболее ярко проявляется в сегменте трансграничной торговли. Согласно актуальным данным, общие траты россиян на зарубежные гаджеты снизились на 30,4 % в годовом выражении, составив 528,1 млн рублей. Покупатели стали гораздо сдержаннее: средний чек сократился на 27 %, опустившись до отметки в 55 300 рублей, а общее число заказов уменьшилось на 4 %. Потребитель переориентировался на базовый функционал, отказываясь от избыточных опций.
Динамика распределения долей брендов подтверждает этот тезис. Лидерство удерживает Apple с показателем 28,2 %, однако наиболее существенное падение спроса зафиксировано у производителей среднего и премиального сегментов: Xiaomi (-76 %), LG (-73 %) и Huawei (-62 %). Пользователи откладывают покупку новых флагманов, предпочитая эксплуатировать имеющуюся технику или искать более доступные аналоги.
В противовес зарубежным площадкам, внутренний российский рынок демонстрирует впечатляющую положительную динамику. Крупнейшие маркетплейсы фиксируют рост среднего чека на 20 % и увеличение оборота в натуральном выражении на 54 %. Локальные игроки успешно удовлетворяют отложенный спрос, предлагая широкий ассортимент бюджетных решений.
Наиболее заметные изменения в структуре расходов коснулись крупногабаритной техники — здесь средний чек вырос на 46 %. Спрос на ноутбуки и компьютеры увеличился на 33 %, а на телевизоры и аудиотехнику — на 22 %. Особый интерес наблюдается к сегменту аксессуаров: продажи планшетов подскочили на 126 %, а умных часов и фитнес-трекеров — на 51 %. Подобная диверсификация подтверждает, что россияне не отказываются от технологий, а адаптируют свои предпочтения под новые экономические реалии, выбирая рациональность и доступность.
